Cagnup - Dépenser et épargner

- 35.00 Avis
- 4,1
- Téléchargements
- 50 000+
 Analyse par Appgk
J’ai abordé Cagnup - Dépenser et épargner comme une application de shopping à utiliser au quotidien, pas comme un simple outil de suivi financier. Son idée est directe : relier ses achats à une démarche d’épargne, tout en gardant un œil sur son budget et ses dépenses. Cette approche m’a paru intéressante parce qu’elle part d’un geste que l’on fait déjà, acheter, au lieu de demander de construire une nouvelle habitude entièrement séparée.
L’application est développée par Espace client Garance et elle est proposée gratuitement. Elle vise un public très large, avec une classification PEGI 3, et fonctionne à partir d’Android 7.0. Sa version actuelle est la 1.59.0, ce qui donne une base suffisamment récente pour un téléphone qui n’est pas forcément dernier cri. Avec plus de 50 000 installations et une moyenne de 4,1 sur 5, elle bénéficie déjà d’un retour concret d’utilisateurs, même si sa communauté reste plus réduite que celle des grandes plateformes de shopping.
Le parcours de base : relier ses achats à son épargne
Le premier intérêt de Cagnup est de réunir deux réflexes qui sont souvent séparés. D’un côté, je consulte mes dépenses pour savoir où part mon argent. De l’autre, je cherche à mettre de côté, parfois sans méthode très régulière. Ici, l’achat devient le point de départ d’une réflexion plus large : est-ce une dépense prévue, utile, occasionnelle ou simplement impulsive ? Et comment cette dépense s’inscrit-elle dans mon budget global ?
Dans la pratique, je conseille de commencer par une utilisation très simple. Il vaut mieux observer ses dépenses habituelles avant de vouloir tout organiser immédiatement. Pendant quelques jours, l’objectif est de repérer les moments où l’application apporte réellement quelque chose : avant un achat, après une dépense importante ou lors d’un point rapide en fin de semaine. Cette phase permet de comprendre si le lien entre consommation et épargne correspond à sa manière de gérer son argent.
Ce fonctionnement est particulièrement adapté à quelqu’un qui ne veut pas tenir un tableau complexe. Une application de budget classique demande souvent de créer des catégories, de saisir des opérations et de revenir régulièrement sur des graphiques. Cagnup adopte une logique plus proche du parcours d’achat. Cela peut rendre la démarche moins intimidante pour une personne qui abandonne vite les outils trop détaillés.
Je trouve aussi cette approche utile pour les achats récurrents. Prenons un cas courant : je fais mes courses, je commande un article nécessaire pour la maison et je prévois une dépense de transport dans la même période. Au lieu de regarder uniquement le montant de chaque achat, je peux prendre l’habitude de considérer l’ensemble comme une séquence de décisions. Cette vision aide à distinguer les dépenses indispensables des achats qui peuvent attendre, puis à préserver une part destinée à l’épargne.
Le bon réflexe consiste à utiliser Cagnup comme un point de contrôle, pas comme une solution magique. L’application peut aider à rendre les dépenses plus visibles et à donner une direction à l’épargne, mais elle ne remplace pas une décision personnelle. Si le budget est déjà dépassé, aucune interface ne peut corriger le problème sans changement d’habitude.
Nos actualités à lire ensuite
Voir toutes les actualités
Une routine réaliste pour ne pas abandonner
La routine la plus efficace, à mon avis, est courte et répétable. Je recommande un passage avant les achats non essentiels, puis un second regard après une dépense conséquente. Cette méthode évite de transformer la gestion financière en tâche quotidienne pesante. Elle donne aussi davantage de sens aux informations affichées, car je les consulte au moment où elles peuvent encore influencer mon choix.
Pour les achats courants, il n’est pas nécessaire de chercher une analyse compliquée à chaque fois. Le vrai gain vient de la régularité : regarder ce qui a été dépensé, identifier les écarts et décider d’une action limitée pour la prochaine période. Par exemple, je peux différer un achat secondaire, réduire une commande ou réserver une somme à l’épargne dès que mon budget le permet.
Les meilleurs aspects de Cagnup - Dépenser et épargner
Points à retenir à propos de Cagnup - Dépenser et épargner
Cette façon de faire convient bien aux personnes qui ont besoin d’un rappel concret plutôt que d’une théorie financière. En revanche, elle sera moins convaincante pour un utilisateur qui souhaite une comptabilité exhaustive, avec une vision détaillée de chaque compte, de chaque facture et de chaque catégorie. Dans ce cas, un tableur ou une application budgétaire spécialisée peut rester plus approprié.
Les réglages et choix à vérifier avant de prendre ses habitudes
Lors de la première prise en main, je conseille de ne pas se précipiter vers une utilisation automatique. Il faut d’abord vérifier que les informations affichées correspondent bien à la façon dont on veut suivre son budget. Une application de shopping orientée vers l’épargne peut être très pratique si elle accompagne une habitude existante, mais elle devient moins utile si l’on ne sait pas quel objectif financier on cherche à soutenir.
Le premier réglage important est donc personnel : choisir une période d’observation réaliste. Une semaine peut suffire pour voir les achats impulsifs, tandis qu’un mois donne une meilleure vision des dépenses récurrentes. Je préfère commencer petit, car un objectif trop ambitieux donne rapidement l’impression d’échouer. L’épargne fonctionne mieux lorsqu’elle est liée à une règle que l’on peut répéter sans effort excessif.
Je recommande également de vérifier la version installée et la compatibilité du téléphone avant de construire toute sa routine autour de l’application. Cagnup demande Android 7.0 au minimum et sa version affichée est la 1.59.0. Pour la plupart des appareils encore utilisés au quotidien, cela ne devrait pas constituer un obstacle, mais cette information reste utile si l’on utilise un ancien smartphone ou si l’on prévoit une installation sur plusieurs appareils.
Le fait que l’application soit gratuite facilite l’essai. Je peux la tester sans devoir prendre immédiatement une décision financière supplémentaire. Cela dit, gratuit ne veut pas dire que l’outil conviendra à tout le monde. La vraie question est de savoir si son approche des achats et de l’épargne correspond à mes besoins, plutôt que de l’installer uniquement parce que le téléchargement ne coûte rien.
Ce que je vérifierais avant de lui confier une routine financière
Je commencerais par observer la clarté des informations liées aux dépenses. Une bonne expérience doit permettre de comprendre rapidement ce qui s’est passé, sans me forcer à interpréter des écrans trop chargés. Je regarderais ensuite si le parcours reste simple quand je reviens plusieurs fois dans la même semaine. Une interface agréable au premier lancement peut devenir fatigante si chaque consultation demande trop d’étapes.
Captures d’écran
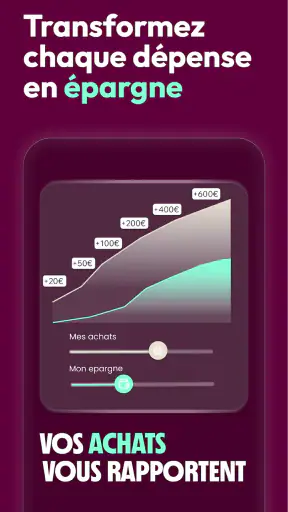
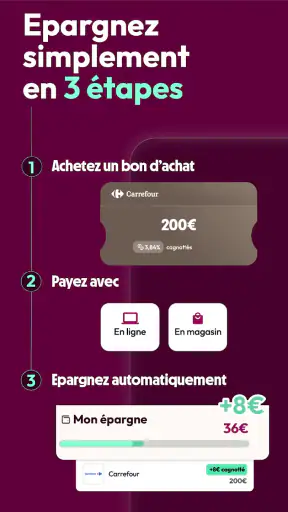
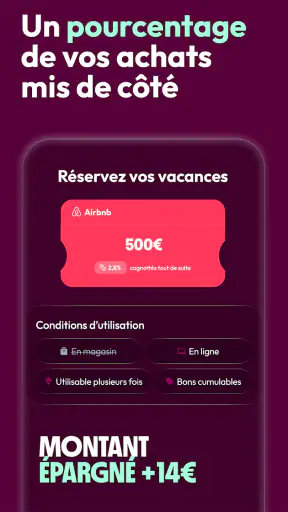
Je prêterais aussi attention à la manière dont Cagnup s’intègre dans mes habitudes d’achat. Si je dois modifier entièrement ma façon de consommer pour utiliser l’application, le bénéfice risque d’être limité. À l’inverse, si elle s’insère naturellement dans les moments où je consulte déjà mon budget ou prépare un achat, elle a davantage de chances de rester utile après la découverte initiale.
Enfin, je garderais une séparation claire entre l’envie d’épargner et la capacité réelle à le faire. Une dépense nécessaire ne doit pas être considérée comme un échec simplement parce qu’elle ralentit un objectif. L’application peut encourager une meilleure organisation, mais il faut conserver une marge pour les imprévus et éviter de rendre le budget trop rigide.
Les méthodes plus rapides pour les utilisateurs réguliers
Après quelques jours, l’intérêt est de réduire les consultations inutiles. Je n’ai pas besoin de traiter chaque achat comme une opération exceptionnelle. Les utilisateurs expérimentés peuvent plutôt créer des moments fixes : un contrôle avant les achats importants, un bilan après une sortie coûteuse et une vérification périodique de l’épargne. Cette organisation rend l’utilisation plus rapide tout en conservant les décisions importantes.
Une autre méthode consiste à regrouper les dépenses qui ont le même objectif. Les achats alimentaires, les commandes pour la maison ou les dépenses liées à un déplacement peuvent être regardés ensemble. Ce regroupement ne sert pas seulement à classer : il permet de voir les habitudes qui se répètent et de choisir une seule correction à la fois. Réduire plusieurs petites fuites est souvent plus réaliste que supprimer une dépense importante du jour au lendemain.
Je conseille aussi de préparer une règle avant d’ouvrir l’application. Par exemple, je peux décider que tout achat non urgent doit attendre une seconde vérification, ou que je consulte mon budget avant une commande dépassant la somme que je m’étais fixée. La règle doit rester simple. Si elle exige trop de calculs, elle perd son intérêt et je risque de la contourner.
Cette approche est l’un des points forts de Cagnup : elle peut devenir un rappel comportemental. Au lieu de me demander seulement combien j’ai dépensé, elle m’amène à réfléchir à la conséquence de cette dépense sur mon objectif. Ce changement de question est discret, mais il peut être plus efficace qu’un long rapport que je ne lis jamais.
Un scénario concret : préparer une dépense sans sacrifier le mois
Imaginons que je doive acheter un équipement pour la maison. Je peux commencer par vérifier le budget disponible, puis distinguer ce qui est nécessaire de ce qui relève du confort. Après l’achat, je regarde l’effet sur mes dépenses prévues et je décide si je maintiens le même effort d’épargne ou si je l’ajuste temporairement. L’important n’est pas de culpabiliser, mais de rendre la décision visible.
Dans ce scénario, Cagnup est davantage un compagnon de préparation qu’un registre consulté après coup. Son intérêt augmente lorsque je l’utilise avant de confirmer l’achat. Si je l’ouvre uniquement à la fin du mois, je découvre peut-être les conséquences, mais je n’ai plus la possibilité de modifier les choix qui les ont produites.
Pour les achats répétitifs, je peux également comparer mon intention et mon comportement. Je prévois une enveloppe pour les dépenses courantes, puis j’observe si les commandes ou achats de dernière minute la dépassent. Cette comparaison est plus instructive qu’un simple total, car elle m’aide à comprendre pourquoi le budget dévie.
Les limites à connaître quand on veut aller plus loin
Cagnup n’est pas le meilleur choix pour tous les profils. Si je cherche une gestion financière très complète, avec une analyse poussée de plusieurs comptes, des prévisions détaillées ou une comptabilité personnelle exhaustive, je me tournerais vers un outil conçu spécifiquement pour cela. L’application se distingue par son lien entre shopping, dépenses et épargne ; cette spécialisation est aussi sa limite.
Elle peut également sembler trop légère à une personne qui aime tout contrôler dans un tableur. Un fichier personnel permet de construire ses propres colonnes, ses calculs et ses règles. En contrepartie, il demande davantage de discipline et de maintenance. Cagnup gagne en accessibilité ce qu’il peut perdre en liberté de personnalisation.
Autre point de vigilance : l’épargne ne doit pas devenir une justification pour acheter davantage. Le fait qu’un achat contribue à un objectif ne le rend pas automatiquement pertinent. Je garderais donc une question simple en tête : aurais-je voulu cet article si l’aspect épargne n’existait pas ? Si la réponse est non, il vaut mieux revoir la décision plutôt que de se laisser rassurer par le mécanisme.
La note moyenne de 4,1 sur 5, basée sur plus de 120 évaluations, suggère une réception globalement positive, mais elle ne garantit pas que l’expérience sera identique pour chaque utilisateur. Les besoins varient beaucoup entre une personne qui veut commencer à épargner et une autre qui suit déjà ses finances avec précision. Les 35 avis disponibles donnent un aperçu utile, mais je privilégierais toujours un essai personnel avant d’en faire mon outil principal.
Je serais aussi prudent avec les objectifs trop rigides. Une dépense médicale, une réparation ou une facture exceptionnelle peut modifier un mois entier. Dans ce cas, une bonne utilisation de Cagnup consiste à adapter la routine, pas à abandonner l’application parce que le plan initial n’a pas été respecté. La souplesse est essentielle pour que l’épargne reste réaliste.
Quand une autre solution est préférable
Pour comparer avec les alternatives habituelles, je distinguerais trois besoins. Une application bancaire convient mieux si je veux consulter directement mes opérations et mon solde au même endroit. Un outil de budget classique est préférable si je veux catégoriser chaque dépense et suivre plusieurs objectifs détaillés. Un tableur reste intéressant si je souhaite créer une méthode entièrement personnelle.
Cagnup me paraît plus adapté à quelqu’un qui veut transformer ses achats en occasions de mieux décider. Il ne cherche pas forcément à remplacer tous les outils financiers, mais à donner une place plus active à l’épargne dans le parcours de consommation. C’est une nuance importante : je pourrais très bien l’utiliser en complément de mon application bancaire, plutôt que de lui demander de tout faire.
Je le déconseillerais à une personne qui ne fait presque jamais d’achats numériques ou qui veut uniquement suivre ses revenus et ses charges fixes. Dans ce cas, le lien avec le shopping apporte moins de valeur. De même, si je refuse toute démarche qui demande de revenir régulièrement sur mes choix, l’application risque de rester installée sans devenir une véritable habitude.
Mon verdict après une utilisation réfléchie
Ce que j’apprécie le plus dans Cagnup, c’est son angle concret. L’application ne présente pas l’épargne comme une notion abstraite séparée de la vie quotidienne. Elle la rattache aux dépenses, aux achats et aux décisions que je prends déjà. Pour une personne qui veut commencer doucement, cette proximité peut rendre la gestion de l’argent plus accessible.
Son meilleur usage repose toutefois sur une méthode : consulter l’application avant les achats qui peuvent déséquilibrer le budget, regrouper les dépenses répétitives, puis faire un bilan à intervalles réguliers. Les utilisateurs qui appliquent ces habitudes y trouveront davantage qu’un simple affichage de dépenses. Ceux qui cherchent un système financier complet devront probablement l’associer à une autre solution.
Le développeur Espace client Garance propose ici une application gratuite, classée dans le shopping, avec une prise en main qui peut convenir à un public très large. Sa disponibilité sur Android 7.0 et son classement PEGI 3 la rendent accessible à de nombreux appareils et utilisateurs. Je retiens surtout sa capacité à créer un lien entre l’acte d’achat et la décision d’épargner, sans exiger une méthode compliquée dès le départ.
Je recommande Cagnup à ceux qui veulent rendre leurs achats plus conscients et installer une routine d’épargne simple. Je le choisirais moins volontiers comme unique outil pour gérer des finances complexes. En résumé, son intérêt ne vient pas d’une avalanche de fonctions, mais d’un changement de perspective : chaque dépense peut devenir un moment pour vérifier son budget, ajuster son comportement et protéger progressivement ses objectifs.
FAQ sur Cagnup - Dépenser et épargner
Qu’est-ce que Cagnup - Dépenser et épargner ?
Cagnup - Dépenser et épargner est une application conçue pour aider les utilisateurs à mieux organiser leurs dépenses et à mettre de l’argent de côté. Elle permet généralement de suivre son budget, de visualiser ses habitudes financières et de définir des objectifs d’épargne. Avant de l’utiliser, vérifiez les fonctionnalités disponibles dans votre pays ainsi que les conditions d’utilisation proposées par l’éditeur.
Cagnup est-elle gratuite à télécharger et à utiliser ?
L’application peut être téléchargée gratuitement, mais certaines fonctions peuvent dépendre d’un abonnement, d’achats intégrés ou de conditions particulières. Il est donc conseillé de consulter la fiche officielle sur Google Play ou l’App Store avant l’installation. Regardez notamment les éventuelles périodes d’essai, le prix du renouvellement automatique et les modalités d’annulation afin d’éviter toute mauvaise surprise.
Mes données financières sont-elles protégées avec Cagnup ?
Comme toute application liée à la gestion de l’argent, Cagnup peut nécessiter l’accès à certaines informations personnelles ou financières. Avant de créer un compte, lisez attentivement la politique de confidentialité pour savoir quelles données sont collectées, pourquoi elles le sont et avec qui elles peuvent être partagées. Utilisez également un mot de passe unique et activez les options de sécurité disponibles.
Cagnup permet-elle de connecter un compte bancaire ?
La possibilité de connecter un compte bancaire dépend des fonctionnalités proposées par l’application et de sa disponibilité dans votre région. Si cette option existe, vérifiez quelles banques sont compatibles, quel prestataire technique traite la connexion et si les données sont synchronisées automatiquement. Vous pouvez aussi commencer par une saisie manuelle des dépenses si vous préférez limiter les autorisations accordées.
Cagnup convient-elle aux débutants qui souhaitent mieux gérer leur budget ?
L’application peut convenir aux débutants grâce à une approche centrée sur le suivi des dépenses et les objectifs d’épargne. Toutefois, elle ne remplace pas les conseils d’un professionnel et ne garantit pas de réaliser des économies automatiquement. Pour en tirer profit, commencez par enregistrer régulièrement vos revenus et dépenses, définissez un objectif réaliste, puis consultez les résultats afin d’ajuster vos habitudes.